
Nykyiset korkotasot tukevat kehittyvien markkinoiden valtionlainojen tuottopotentiaalia
Dollari- ja euromääräisten EM-valtionlainojen nykyinen tuottotaso tarjoaa historiaansa verrattuna houkuttelevaa puskuria korkojen ja riskilisien nousua vastaan.
Korkea korkotaso haastaa, mutta myös parantaa tuotto-odotusta
Yhdysvaltain 10 vuoden valtionlainan korko on noussut noin 5,0 prosenttiin, lähelle kahden vuosikymmenen korkeimpia tasoja. Markkinahinnoittelu indikoi vuoden päähän noin 5,2 prosentin korkoa, kun analyytikkoennusteiden mediaani on vastaavasti 4,6 prosenttia ja ennustehaarukka 3,9–5,2 prosenttia. Markkinahinnoittelun ja analyytikkoennusteiden perusteella voimakkaimmat nousupaineet näyttävät siis olevan jo takana, vaikkakin ennustettavuus on tällä hetkellä heikko.
Riskittömien korkojen nousu on uhka pitkän duraation omaisuuslajille. Toisaalta tänä vuonna nähty riskittömien korkojen nousu on nostanut osaltaan EM hard currency -markkinan juoksevan tuoton noin 7,2 prosenttiin. Historiallisesti juokseva korkotuottotaso on ollut keskeinen seuraavien 12 kuukauden tuottoa selittävä tekijä: korkeampi yield-taso on tyypillisesti liittynyt vahvempaan myöhempään tuottoon, vaikka historiallinen kehitys ei takaa tulevaa. Nykyinen yield-taso tarkoittaa historiallisessa tarkastelussa peräti 10 prosentin vuosituottoa (mediaani, 43 historiallista havaintoa).
| 7,2 % | noin 5 % | 119 korkopistettä |
| EM hard currency -markkinan yield-taso (indeksi) | Yhdysvaltain 10 vuoden valtionlainan korko | arvioitu break-even-taso |
Tuottotaso tarjoaa aiempaa vahvemman puskurin
Markkinan laskennallinen break-even-puskuri on noin 119 korkopistettä EM Hard Currency omaisuusluokalle. Kokonaiskorkotason pitäisi toisin sanoen nousta tämän verran ennen kuin 12 kuukauden tuotto painuisi laskelman perusteella nollan alapuolelle. Puskuri on selvästi suurempi kuin esimerkiksi vuosina 2020–2021, jolloin lähtötuotot olivat huomattavasti matalammat.
Nykyinen tuottotaso vaimentaa korkojen ja riskilisien nousun vaikutusta tulevaan kokonaistuottoon. Skenaariolaskelmien perusteella voidaan näyttää, että muuttumattomien korkojen ja riskilisien 12 kuukauden tuotto on siis noin 7,2 prosenttia. Positiivisessa skenaariossa korkojen 50 korkopisteen lasku ja riskilisien maltillinen 25 korkopisteen kaventuminen nostaisivat tuoton jo noin 11,8 prosenttiin. Negatiivisessa skenaariossa, jossa Yhdysvaltain korot nousevat nykytasoiltaan vielä 50 korkopistettä (eli 5,5 prosentin tasoille) ja EM-riskilisät levenevät samaan aikaan 100 korkopistettä, arvioitu tuotto jäisi noin −1,8 prosenttiin.
EM-talouksien kasvu- ja velkafundamentit tukevat omaisuuslajia
Kehittyvien ja frontier-markkinoiden sijoitusuniversumi kattaa noin 140 valtiota, joiden talouden rakenteet, kasvutekijät ja kehitysvaiheet poikkeavat toisistaan. Laaja universumi tarjoaa mahdollisuuksia sekä tuottolisään että hajautukseen ja vähentää riippuvuutta yksittäisestä kehittyneiden markkinoiden suhdanteesta.
EM- ja frontier-maiden julkinen velka on mediaanilla mitattuna noin 50 prosenttia suhteessa bruttokansantuotteeseen, kun kehittyneiden maiden vastaava velkasuhde on yli 100 prosenttia. Kansainvälisen valuuttarahaston (IMF) ennusteiden mukaan EM-maiden velkasuhteiden odotetaan pysyvän lähivuosina verrattain vakaina, kun taas kehittyneiden maiden velkatasojen odotetaan jatkavan nousuaan. Nopeampi potentiaalinen kasvu helpottaa velkasuhteiden hallintaa ja tukee julkisen talouden sopeutumiskykyä.
Myös talouspolitiikan kehikot ja kyky vaimentaa ulkoisia shokkeja ovat vahvistuneet monissa EM-maissa. Omaisuusluokan sisäinen hajonta pysyy silti suurena, joten maavalinta, rahoitustarpeet, velan rakenne ja institutionaalinen kehitys ovat edelleen merkittäviä tekijöitä maariskien arvioimisessa.
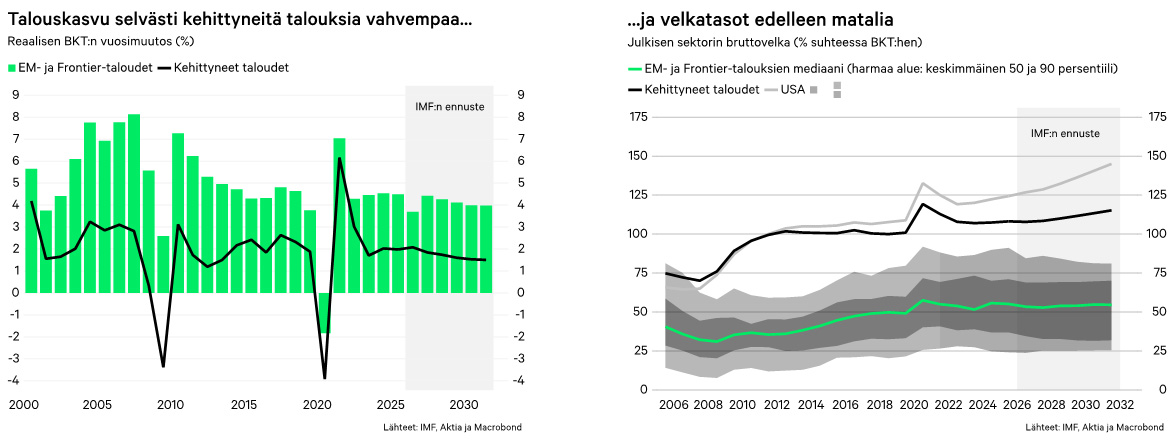
Näkymä: tuotto-odotus on myönteinen, mutta korkoriski säilyy
EM hard currency -valtionlainojen lähtötilanne on odotettujen tuottojen kannalta aiempaa vahvempi. Noin 7,2 prosentin juokseva tuotto, 119 korkopisteen break-even-puskuri ja EM-maiden kehittyneitä talouksia vahvempi kasvupotentiaali muodostavat tukevan perustan. Epävarmuus tulevista korkotasoista yhdistettynä historiaansa nähden tiukkoihin riskilisätasoihin haastaa yltiöpositiivisia tuotto-odotuksia omaisuusluokan kohdalla. Jos ennusteet korkotasoista toteutuvat, omaisuusluokka tarjoaa kuitenkin houkuttelevan tuottopotentiaalin perinteisten valtion- ja yrityslainojen rinnalle.
Perusskenaariossa tuotto muodostuu ennen kaikkea juoksevasta korosta. Nousuvaraa syntyy, jos Yhdysvaltain pitkät korot laskevat tai riskilisät kaventuvat edes maltillisesti. Keskeinen riskiskenaario on molempien samanaikainen nousu, jolloin kuitenkin historiallisesti houkutteleva juokseva korkotuottotaso pehmentää arvonlaskua.
Markkinakatsauksen on kirjoittanut Juuso Atrila. Hän toimii Aktiassa Aktia Emerging Markets Bond -rahaston salkunhoitajana.
Aktia Pankki Oyj (”Aktia”) on tuottanut tämän katsauksen sijoittajien käyttöön. Informaatio on koottu julkisista lähteistä, joita Aktia pitää luotettavina. Aktia ei kuitenkaan vastaa sisällön oikeellisuudesta tai täydellisyydestä. Tämä katsaus on tarkoitettu yhtenä monista apuvälineistä avustamaan sijoittajan päätöksentekoa, mutta sijoittajan tekemä sijoituspäätös on viime kädessä hänen omansa ja sen tulee perustua sijoittajan riittävinä pitämiin tietoihin ja tutkimuksiin. Sijoittajan tulee huomioida markkinoilla nopeasti tapahtuvat muutokset ja niiden vaikutukset tämän katsauksen sisältöön. Aktia-konserniin kuuluvat yritykset, Aktian yhteistyökumppanit tai näiden yhtiöiden henkilökunta ei vastaa suorista tai epäsuorista tappioista tai vahingoista, jotka aiheutuvat tämän katsauksen tai sen osien käytöstä sijoitustoiminnassa. Katsauksen sisältämä informaatio on tarkoitettu sijoittajalle, jolle katsaus on esitetty, eikä sitä pidä antaa kenenkään toisen henkilön käyttöön. Tämän katsauksen kopioiminen tai lainaaminen kokonaisuudessaan tai osittain on kiellettyä ilman Aktian lupaa.
Sijoitustoimintaan liittyy aina taloudellinen riski. Asiakas vastaa itse omien sijoituspäätöstensä taloudellisista tuloksista. Tuotto voi jäädä saamatta ja sijoitetun pääoman voi jopa menettää ja sijoitus voi aiheuttaa taloudellisia tappioita. Rahoituspalvelujen ja tuotteiden kulut voidaan periä asiakkaalta sijoitustoiminnan tuloksesta riippumatta. Ennen sijoituspäätöksen tekemistä asiakkaan on syytä tutustua huolella sijoitusmarkkinoihin ja eri sijoitusvaihtoehtoihin. Aktia ei vastaa dokumentissa esitettyjen tuotto-olettamusten toteutumisesta. Esitettävät skenaariot ovat tulevan tuloksen arvio, joka perustuu aiempiin tietoihin siitä, miten tämän sijoituksen arvo vaihtelee, ja/tai nykyisiin markkinaolosuhteisiin, eivätkä ne ole täsmällinen indikaattori. Saatava tulos vaihtelee sen mukaan, millainen markkinoiden kehitys on ja miten kauan sijoitusta pidetään hallussa. Annetut tiedot eivät ole tae tulevasta tuotto tai arvonkehityksestä. Tämä katsaus ei perustu asiakkaan henkilökohtaisiin tietoihin eikä ole tarkoitettu sijoitusneuvoksi. Katsaus ei ole tarkoitettu sijoitustutkimukseksi, eikä sitä ei välttämättä ole laadittu sijoitustutkimuksen riippumattomuutta koskevien säännösten mukaisesti. Mahdollisesti esiteltyihin rahoitusvälineisiin ei sovelleta sijoitustutkimusta koskevia kaupankäyntirajoituksia. Asiakas voi joutua maksamaan muitakin kuin Aktian välityksellä suoritettavia veroja ja julkisia maksuja. Asiakkaan tulee olla tietoinen siitä, että sijoittamiseen ja sijoitusomaisuuteen liittyy veroseuraamuksia, joiden taloudellisia vaikutuksia ei välttämättä ole huomioitu tässä esityksessä. Tuleva tulos riippuu verotuksesta, joka puolestaan riippuu kunkin sijoittajan henkilökohtaisesta tilanteesta ja voi muuttua jatkossa. Asiakkaan pitää itse hankkia tarvittavat tiedot sijoitustensa ja niihin liittyvien päätösten veroseuraamuksista.