
De nuvarande räntenivåerna stöder avkastningspotentialen hos tillväxtmarknadernas statsobligationer
Den nuvarande avkastningsnivån på dollar- och eurodenominerade EM-statsobligationer erbjuder en attraktiv buffert mot stigande räntor och riskpremier sett till sin historia.
Den höga räntenivån är utmanande, men ökar också den förväntade avkastningen
Räntan på den amerikanska 10-åriga statsobligationen har stigit till cirka 5,0 procent, nära de högsta nivåerna på två decennier. Marknadsprissättningen indikerar en ränta på cirka 5,2 procent om ett år, medan medianen för analytikernas prognoser är 4,6 procent och prognosintervallet 3,9–5,2 procent. Utifrån marknadsprissättningen och analytikernas prognoser ser alltså det starkaste uppåttrycket på räntorna ut att ligga bakom oss, även om förutsägbarheten för närvarande är svag.
Uppgången i de riskfria räntorna utgör ett hot mot tillgångsslag med lång duration. Å andra sidan har den uppgång i de riskfria räntorna som setts i år bidragit till att höja den löpande avkastningen på EM Hard Currency-marknaden till cirka 7,2 procent. Historiskt sett har den löpande ränteavkastningsnivån varit en central förklaring till avkastningen under de följande 12 månaderna: en högre avkastningsnivå har vanligtvis varit förknippad med en starkare efterföljande avkastning, även om den historiska utvecklingen inte är någon garanti för framtida avkastning. Den nuvarande avkastningsnivån motsvarar historiskt sett en avkastning på upp till 10 procent per år (median, 43 historiska observationer).
| 7,2 % | ca 5,0 % | 119 räntepunkter |
| EM Hard Currency-marknadens avkastningsnivå (index) | USA:s 10-åriga statsobligationsränta | Uppskattad break-even-nivå |
Avkastningsnivån ger en starkare buffert än tidigare
Marknadens kalkylerade break-even-buffert är cirka 119 räntepunkter för tillgångsklassen EM Hard Currency. Den övergripande räntenivån borde med andra ord stiga lika mycket innan 12-månadersavkastningen enligt beräkningen blir negativ. Bufferten är klart större än till exempel åren 2020–2021, då utgångsavkastningen var betydligt lägre.
Den nuvarande avkastningsnivån dämpar effekten av höjda räntor och riskpremier på den framtida totala avkastningen. Scenarioberäkningarna visar att 12-månadersavkastningen med oförändrade räntor och riskpremier uppgår till cirka 7,2 procent. I det positiva scenariot skulle en sänkning av räntorna med 50 räntepunkter och en måttlig minskning av risktilläggen med 25 räntepunkter redan leda till en avkastning på cirka 11,8 procent. I det negativa scenariot, där de amerikanska räntorna stiger ytterligare med 50 räntepunkter (dvs. till 5,5 procent) och EM-riskpremierna samtidigt breddas med 100 räntepunkter, skulle den uppskattade avkastningen ligga på cirka -1,8 procent.
EM-ekonomiernas tillväxt - och skuldfundament stöder tillgångsslaget
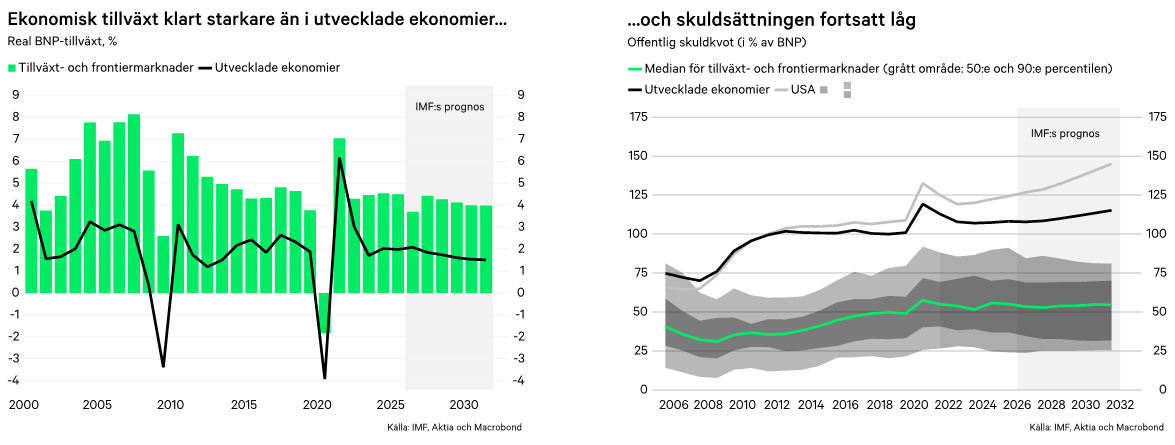
Tillväxtmarknadernas och frontier-marknadernas placeringsuniversum omfattar cirka 140 stater med olika ekonomiska strukturer, tillväxtfaktorer och utvecklingsfaser. Det breda universumet erbjuder möjligheter till både extra avkastning och diversifiering och minskar beroendet av en enskild konjunktur på utvecklade marknader.
EM- och frontier-ländernas offentliga skuld uppgår mätt som median till cirka 50 procent av BNP, medan motsvarande skuldkvot i de utvecklade länderna överstiger 100 procent. Enligt Internationella valutafondens (IMF) prognoser förväntas skuldkvoterna i EM-länderna förbli relativt stabila under de närmaste åren, medan skuldnivåerna i utvecklade länder förväntas fortsätta att öka. En snabbare potentiell tillväxt underlättar hanteringen av skuldkvoterna och stärker de offentliga finansernas anpassningsförmåga.
Även ramarna för den ekonomiska politiken och förmågan att dämpa externa chocker har stärkts i många EM-länder. Eftersom skillnaderna inom tillgångsklassen fortfarande är stora är valet av land, finansieringsbehov, skuldstruktur och institutionell utveckling fortfarande viktiga faktorer för bedömningen av landriskerna.
Utsikt: positiv förväntad avkastning, men ränterisken kvarstår
Utgångsläget för EM Hard Currency-obligationerna är starkare än tidigare med tanke på den förväntade avkastningen. En löpande avkastning på cirka 7,2 procent, en break-even-buffert på 119 räntepunkter och en starkare tillväxtpotential i EM-länderna än i de utvecklade ekonomierna utgör en stabil grund. Osäkerheten kring framtida räntenivåer i kombination med historiskt sett strama riskpremienivåer talar emot alltför optimistiska avkastningsförväntningar för tillgångsklassen. Om räntenivåerna utvecklas i linje med prognoserna erbjuder tillgångsklassen emellertid en attraktiv avkastningspotential vid sidan av traditionella stats- och företagsobligationer.
I grundscenariot består avkastningen framför allt av den löpande räntan. Det finns utrymme för tillväxt om USA:s långa räntor sjunker eller om riskpremierna minskar ens måttligt. Det centrala riskscenariot är att både räntorna och riskpremierna stiger samtidigt, men den historiskt attraktiva löpande ränteavkastningsnivån ger en buffert mot värdenedgången.
Marknadsöversikten är skriven av Juuso Atrila. Han är portföljförvaltare för fonden Aktia Emerging Markets Bond på Aktia.
Aktia Bank Abp (”Aktia”) har producerat denna presentation för investerarnas bruk. Informationen är samlad från offentligt tillgängliga källor som Aktia anser vara tillförlitliga. Aktia ansvarar dock varken för riktigheten eller för fullständigheten av innehållet. Presentationen är till för att som ett hjälpmedel bland andra verktyg hjälpa investeraren att fatta beslut. Investerarens investeringsbeslut är i sista hand hans eget och det bör grunda sig på information och undersökningar som investeraren själv anser vara tillräckliga. Investeraren bör observera att det på marknaden kan ske snabba förändringar som påverkar uppgifterna i denna presentation. Aktias koncern- eller delägarbolag, samarbetspartners eller anställda vid nämnda bolag ansvarar varken för direkta eller indirekta förluster eller skador som förorsakas av användningen av denna presentation eller delar av den i investeringsverksamhet. Presentationens innehåll är riktat till den investerare som den presenterats för och skall ej ställas till någon annans förfogande. Kopiering eller citerande av denna presentation eller delar av den är förbjuden utan tillstånd av Aktia.
Investeringsverksamheten förknippas alltid med ekonomisk risk. Kunden ansvarar själv för de ekonomiska följderna av sina placeringsbeslut. Avkastning kan utebli och man kan t.o.m. förlora det investerade kapitalet. Kostnader för finansieringstjänsterna kan debiteras kunden oberoende av resultatet av placeringsverksamheten. Innan man fattar ett placeringsbeslut är det skäl att noggrant studera placeringsmarknaden och olika investeringsalternativ. Aktia ansvarar inte för att de angivna avkastningsantagandena förverkligas. De presenterade scenarierna är beräkningar av framtida resultat som bygger på tidigare uppgifter om hur värdet på denna investering varierat, och/eller gällande marknadsförhållanden, och är ingen exakt indikator. Investeringens utfall är beroende av marknadsutvecklingen och av hur länge du behåller investeringen. Informationen baserar sig på antaganden som utgår från den historiska avkastningen på olika finansierings-instrument men utgör ingen garanti för framtida utveckling av avkastning eller värde. Presentationen baserar sig inte på kundens personliga uppgifter och är inte avsedd som placeringsråd. Denna presentation är en del av Aktias marknadsföringsmaterial och har inte nödvändigt utformats enligt bestämmelserna för oberoende investeringsanalyser. De presenterade finansiella instrument omfattas inte av handelsbegränsningar som gäller investeringsanalyser. Kunden kan bli tvungen att betala även andra än via banken debiterade skatter och offentliga avgifter. Kunden skall vara medveten om att placeringar och placeringsegendom har skattepåföljder, vars ekonomiska effekter inte nödvändigtvis har iakttagits i denna presentation. Framtida resultatet omfattas av beskattning beroende på varje investerares personliga situation och som kan förändras i framtiden. Kunden bör själv skaffa nödvändig information angående skattepåföljder för sina placeringar och till dessa anknytande beslut.